政策・規制
AIデータセンターが渇望する「24/7 CFE」:Clean Transition Tariffスキームと市場形成メカニズム
SHARE


序論:クレジットによる相殺から「24/7 CFE」へ――不可逆的に進む電力調達の転換
生成AIの急速な普及と、大規模言語モデルを支える学習・推論基盤の拡張が、世界の電力需要構造を変えつつある。ハイパースケーラーの大規模データセンターは、年間8,760時間にわたり、数百メガワットからギガワット級の電力を高い負荷率で消費する。こうした巨大なベースロード需要に対しては、従来の「年間総量相殺」や環境価値証書の購入だけでは、実時間の電源構成を十分に反映できない。実質的な脱炭素手段としての限界が、いま明確になりつつある。
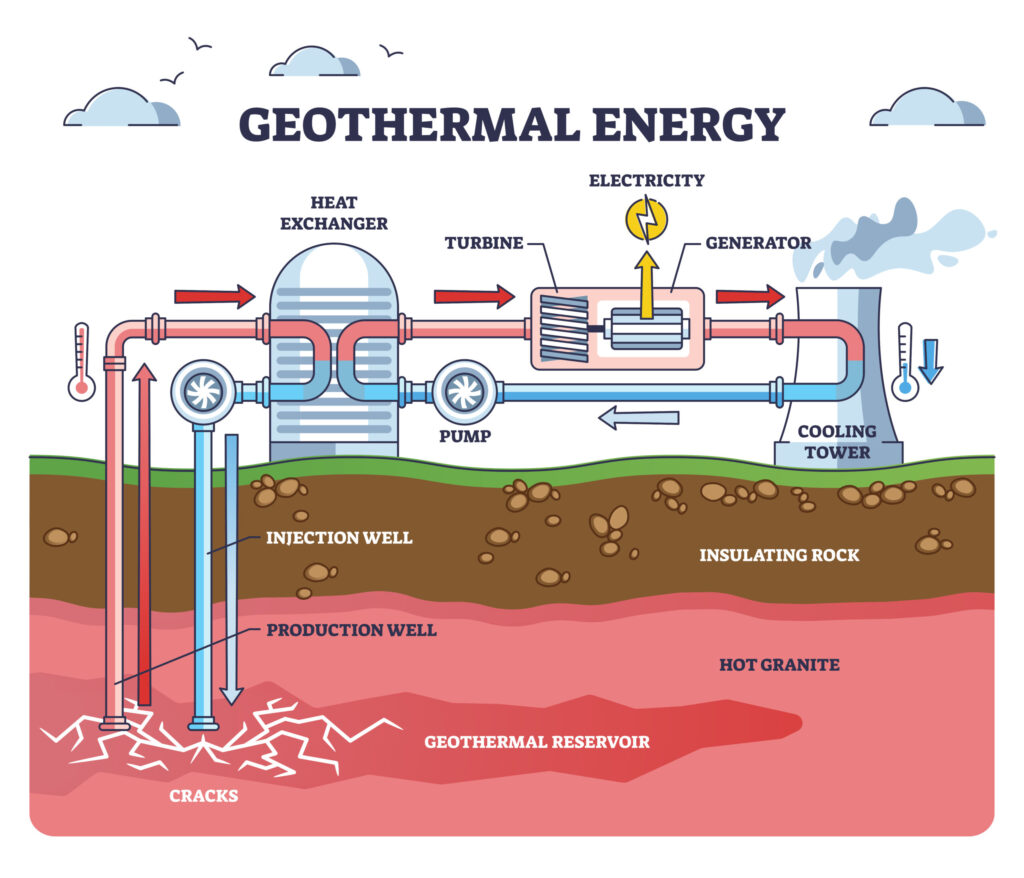
この転換を制度面から後押しするのが、GHGプロトコルのScope 2ガイダンス改定である。市場基準の改定案では、電力消費と契約電源・環境価値を1時間単位で対応させる「Hourly Matching」に加え、当該電源が需要地点へ物理的に供給可能な市場・系統内に存在することを求める「Deliverability」要件が提案されている。これは、遠隔地で発行された証書を年間総量だけで充当する調達から、時間的・地理的に需要との関連性を備えた調達への転換を意味する。ただし、現時点では改定プロセス中の提案であり、適用対象、免除基準、既存契約の経過措置を含む最終要件は今後の審議で確定する。
太陽光発電が昼間に余剰となる一方、日没後や冬季の需要ピークには化石燃料火力が需給調整を担う。この時間的不整合を是正するため、国際的な電力調達基準は「24/7 CFE(Carbon-Free Energy)」、すなわち同一送電系統内で需要とカーボンフリー電源を1時間単位で一致させる考え方へ移行しつつある。太陽光・風力に数時間放電型のリチウムイオン蓄電池(BESS)を組み合わせる手法は、夕方の初期ピークを緩和するうえで有効だ。しかし、数日間に及ぶ無風・悪天候や深夜帯の供給不足まで補うには、需要の3〜5倍に及ぶ発電設備の過積載と長時間蓄電が必要になり得る。その結果、電力システム全体のコストと限界費用は上昇する。こうした制約を緩和する電源として、天候に左右されにくく、設備利用率90%以上を見込める次世代地熱が、ハイパースケーラーの調達戦略で存在感を高めている。
米Fervo EnergyのForm S-1(IPO登録届出書)が示す事業モデルは、次世代地熱が研究開発・実証の段階を脱し、商業規模のオフテイク契約を基盤とするインフラ資産へ移行しつつあることを物語る。同社はユタ州Cape StationでGoogleと396MWのPPAを締結。さらに、2030年までに約600MWを追加し、累計約1GWへ拡張できるオフテイクオプションを設定した。デジタルインフラの電力需要とクリーンエネルギー投資を直接結び付ける、新たな商務モデルとして注目される。
目次
Clean Transition Tariff(CTT)の商務設計と規制緩和の法理
従来の料金制度では、新技術の初期プレミアムや開発リスクが、一般家庭や中小企業を含む幅広い需要家の電気料金に転嫁される懸念がある。日本でも、再エネ賦課金が家計を圧迫しているとの批判は根強い。こうした費用負担の公平性をめぐる問題が、大規模再生可能エネルギー開発の認可を難しくする構造的要因となってきた。
この課題に対する制度的な処方箋が、Fervo Energy、Google、NV Energyがネバダ州で構築し、ユタ州のPacifiCorp管内にも展開された「クリーン移行タリフ(Clean Transition Tariff: CTT)」である。核心は、次世代電源の導入に伴う資本費、運転維持費、系統接続費、技術リスクを、プログラムに任意参加する大口オフテイカーのGoogleが負担する点にある。電力会社は特定の発電事業者(例えばFervo Energy)から電力を調達し、オフテイカー(例えばGoogle)へ供給する。オフテイカーがCTTで定めた電力量を所定の価格で購入するため、追加費用は他の需要家の料金に波及しない。規制当局にとっても、認可の合理性を説明しやすい設計である。
オフテイカーはプレミアムを負担する一方、エネルギー価値(kWh)に加え、地熱の高い設備利用率(90%超)に裏付けられた「Resource Adequacy(供給力・容量価値)」を得る。これにより、データセンターはピーク時間帯の系統料金やスポット市場価格の急騰リスクを抑え、電力コストの予見可能性を高められる。
テイク・オア・ペイとみなし発電補償(Deemed Generation Payment)の必要性
地熱発電は燃料費を要しない半面、坑井掘削に長期かつ多額の初期投資を必要とし、運転段階を含む発電コストの大半が固定費となる。このため、発電事業者にとってオフテイク契約は、原則として「全量引取義務(Take-or-Pay)」を採用することが望ましい。データセンターのIT負荷が保守や需要変動で一時的に低下しても、オフテイカーは合意済みのベースロード容量に対する支払いを継続する。もう一つの重要な仕組みが「みなし発電支払い(Deemed Generation Payment)」である。系統混雑や送配電事業者の指示で出力抑制(Curtailment)が生じた場合、通常運転で得られたはずの売電収入、容量価値、環境価値をオフテイカーが補償し、発電SPVの収入を系統制約から一定程度切り離す。オフテイカー事由の受電停止や、系統に起因する第三者リスクまで発電事業者が全面的に負えば、事業収益の予見可能性は損なわれる。資金流入が滞れば、地下開発技術が進歩しても、発電所の建設にはつながらない。
稼働率保証と地下資源治癒期間(Subsurface Cure Period)
オフテイカーは、テイク・オア・ペイとみなし発電補償の対価として、発電事業者に年率85%〜90%以上の最低等価稼働率を求め、未達時には所定の損害賠償(Liquidated Damages)を課すことが考えられる。ただし、地下熱源の状態を完全に把握することは難しい。地熱流体の圧力や温度が低下した際、直ちに契約解除やデフォルトを適用するのは現実的ではない。そこで、売電契約とファイナンス契約に一定のCure Periodを設け、その間に事業者が原因を特定し、改善策を講じ、出力を契約基準まで回復できれば契約を継続する設計が望ましい。こうした治癒期間は、地下資源に固有の不確実性と、プロジェクトファイナンスが求める収入安定性を両立させる重要な契約要素となる。
価格形成の要諦:発電端LCOE評価からシステムトータル調達コストの最適解へ
北米のCAISO、WECC、PJMなどの市場では、次世代地熱PPAの成約価格は概ね70〜90ドル/MWhで推移している。名目単価では、30〜45ドル/MWh程度のユーティリティ規模太陽光や陸上風力より割高だ。しかし、ハイパースケーラーが評価するのは電源単体のLCOEではなく、時間単位の脱炭素を実現する総調達コスト(Total Cost of Clean Firm Power)である。この評価軸に立てば、地熱の高い設備利用率と出力安定性は、蓄電、発電設備の過積載、系統増強に伴う追加コストを抑える価値を持つ。
95%以上のHourly Matchingを太陽光、風力、数時間放電型の蓄電池だけで達成しようとすれば、日照や風況が弱い時間帯を補うため、発電容量を大幅に積み増さなければならない。変動電源を受け入れる送電線や変電所の増強も必要となり、システム全体の経済性を損なう。発電ピーク時には余剰電力の出力抑制(Curtailment)が増え、実効的な調達原価も上昇する。
一方、設備利用率90%超の地熱をポートフォリオの基礎電源に組み込めば、蓄電設備と発電容量の過積載を抑えられる。さらに、地熱は年間を通じて系統接続容量を高い率で利用できる。送電網への接続枠(Interconnection Queue)の確保に数年から十数年を要する市場では、単位出力当たりの系統増強コストを低減する効果も期待できる。GoogleがCape Stationで約600MWの追加拡張オプションを確保した背景には、将来の系統容量制約を見据え、安定的な24/7電源へのアクセスを先行確保する狙いがあると考えられる。
日本市場およびアジア太平洋地域への戦略的示唆
日本は世界有数の地熱資源量を有する一方、電源構成に占める地熱の比率は約0.3%にとどまる。経済産業省の「地熱開発加速化パッケージ」や「次世代型地熱推進官民協議会」のロードマップは、2040年に向けて地熱比率を1〜2%へ引き上げ、導入量を現状の数倍に拡大する方向性を示している。ただし、従来のFIT/FIPに過度に依存するモデルでは、財政負担と需要家負担の持続可能性が課題となる。
国内では、千葉県印西市や関西圏を中心に、外資系・国内テック企業によるハイパースケールデータセンターの新設が続く。これに伴い、系統容量の不足と24/7 CFEの確保が、立地・操業を左右する重要な制約になりつつある。日本の電力会社、エネルギー事業者、政策当局がCTTの事例から検討すべき論点は、二つに集約できる。
第一は、既存のFIT/FIPに依存せず、電力多消費産業と地熱事業者を結ぶ「日本版クリーン移行タリフ(特定卸供給を活用した相対料金制度)」の設計である。一般需要家へ追加負担を転嫁するFIT/FIPとは異なり、また発電事業者とオフテイカーの個別契約を前提とするフィジカルPPAとも異なる。電力会社が取引を仲介し、24/7 CFEの実現を支える仕組みだ。脱炭素ベースロードを必要とするデータセンター事業者などが開発費と容量プレミアムを負担する枠組みを整えれば、民間資金を国内の次世代地熱実証へ呼び込める。
第二は、データセンターや次世代半導体クラスターなど、新たな電力多消費産業と地熱開発を一体で構想することである。データセンターや半導体工場の需要をアンカーに次世代型地熱プロジェクトを組成し、長期のテイク・オア・ペイ契約を締結できれば、オフテイクの信用力を通じてプロジェクトファイナンスの融資適格性(Bankability)を高められる。電力多消費産業、地熱技術プロバイダー、発電事業者、投資家、電力会社、規制当局、金融機関が共通の商務・制度基盤を築けるか。そこに、大きな潜在力を持つ次世代型地熱発電ビジネスを立ち上げる鍵がある。
参考文献
- GHG Protocol, “Upcoming Scope 2 Public Consultation: Overview of Revisions,” September 29, 2025.
- GHG Protocol, “Upcoming Scope 2 Public Consultation: Hourly Matching and Deliverability,” October 14, 2025.
- Google, “24/7 by 2030: Realizing a Carbon-free Future,” September 2020.
- Google, “24/7 Carbon-Free Energy: Methodologies and Metrics,” February 2021.
- Google, “Google’s new model for clean energy approved in Nevada,” May 13, 2025.
- Fervo Energy, “Fervo Energy and Google Sign 396 MW PPA,” September 1, 2026.
- 資源エネルギー庁「地熱発電の推進に関する研究会(地熱開発加速化パッケージ)」最終更新2025年9月25日。
- 資源エネルギー庁「次世代型地熱推進官民協議会」最終更新2026年7月28日。
- 環境省 Green Value Chain促進ネットワーク事務局「知っておきたい!GHGプロトコル改訂の最新動向」2025年11月25日。
無料会員登録
登録すると、できること
記事はすべて無料でお読みいただけます。
レポートのダウンロードには、無料会員登録が必要です。
- 創刊号レポート『次世代地熱の現在地』をダウンロードできます
(創刊記事12本を1冊に。印刷して社内の共有や説明にも) - 今後無料公開するレポートも、すべてダウンロードできます。
- ニュースレターの受信をご希望いただけます
(ニュースレターの開始時期・頻度は今後決定します)。
ご登録は、メールアドレス・お名前・会社名/機関名・国/地域とパスワードのご入力、確認メールの受け取りで完了します。

ジオヴァンガード・エナジー株式会社が運営する、地熱エネルギー専門の日英バイリンガル・メディアです。日本の情報は日本語に閉じ、海外の情報は日本に届かない。その間をつなぐことを目的としています。