地域共生
日本における地熱開発の軌跡と再評価
SHARE


〜世界第3位のポテンシャルを阻む構造要因と、エネルギー安全保障・産業育成に貢献する次世代への展望〜
日本の電力供給は、なお火力発電を中心に成り立っている。資源エネルギー庁の2024年度確報では、発電電力量は9,911億kWhで、火力(バイオマスを除く)が67.5%、再生可能エネルギーは水力を含め23.1%、原子力は9.4%を占めた。東日本大震災後に高まった化石燃料依存は低下しつつあるものの、燃料価格や為替、国際情勢の影響を受けやすい供給構造は残る。他方、生成AIを支えるデータセンターや最先端半導体工場の新増設、産業・運輸・熱需要の電化により、長く減少傾向にあった国内電力需要は増加へ転じる可能性がある。脱炭素と安定供給を同時に進めるには、太陽光や風力の大量導入に加え、出力変動を補う系統、蓄電池、調整力、そして天候に左右されず稼働できる脱炭素電源の拡充が欠かせない。
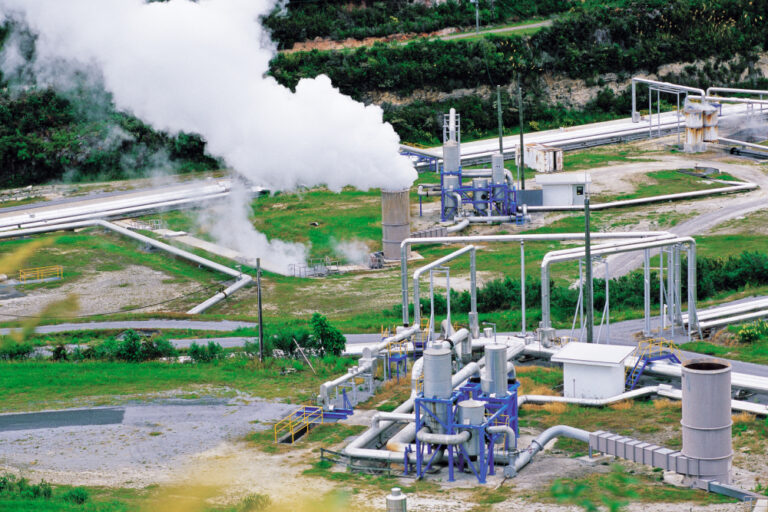
この文脈で再評価されているのが地熱である。日本列島は環太平洋火山帯に位置し、一定の前提で推計された従来型地熱の資源ポテンシャルは約23.47GWと世界第3位に位置する。しかし、2024年度末の導入量は約0.6GW、発電電力量に占める比率は0.3%にすぎない。資源量と実装の間にある大きな隔たりは、地下資源リスク、自然公園規制、温泉地域との合意形成、長い開発期間といった複数の障壁が重なった結果である。本稿では、まず日本の電源ミックスと再生可能エネルギー政策の全体像を確認し、その中で地熱が担う役割を位置づける。続いて、日本の地熱開発が先行国から長期停滞へ転じた経緯、開発を阻んできた構造要因、政策支援と次世代技術の現在地を検証し、国産の安定電源として地熱を拡大するための条件を考察する。
目次
日本の電源ミックスと再エネ政策――地熱を位置づける前提
火力約7割から、脱炭素電源中心の構成へ 2024年度の発電電力量は9,911億kWhで、構成比は火力(バイオマスを除く)67.5%、再生可能エネルギー(水力を含む)23.1%、原子力9.4%だった。前年度と比べると、再エネは0.2ポイント、原子力は0.9ポイント上昇し、火力は1.1ポイント低下した。再エネの導入拡大を牽引してきたのは太陽光である一方、水力、バイオマス、風力、地熱を含む電源の多様化が引き続き課題となる。第7次エネルギー基本計画が示す2040年度の見通しは、再エネ4〜5割程度、原子力2割程度、火力3〜4割程度である。これは単一の予測値ではなく、不確実性を織り込んだ幅を持つ将来像であり、需要側の省エネ、原子力の再稼働、再エネ投資、火力の脱炭素化がいずれも想定どおり進むことを前提とする。
電源ごとに異なる役割と制約 太陽光は導入量、コスト低下、工期の短さで再エネ拡大を主導してきたが、昼間への出力集中、季節変動、適地制約への対応が課題となる。風力、とりわけ洋上風力は大規模化の余地がある一方、港湾、船舶、海底地盤、送電網、国内サプライチェーンを含む長期的な産業基盤が必要だ。事業者による案件からの撤退に象徴される、経済性への懸念も残る。水力は長期運転が可能な安定電源だが、大規模な新規地点が限られ、既設設備の更新や中小水力の開発が中心となる。バイオマスは調整可能な電源になり得るものの、燃料の持続可能性、輸入依存、物流費を精査しなければならない。原子力は脱炭素電源として一定の役割を期待されるが、安全性の確保、再稼働、廃炉、使用済燃料への対応が前提となる。火力は比率を下げながらも、需給変動を補う供給力と調整力として当面残るため、非効率石炭火力の発電量削減、LNGの確保、水素・アンモニア、CCUSなどを通じた脱炭素化が課題となる。
導入量の拡大から、市場統合と地域共生へ 日本の再エネ政策は、2012年度に導入された固定価格買取制度(FIT)によって投資回収の予見可能性を高め、導入初期の市場形成を促してきた。再エネ比率は2011年度の10.4%から2024年度には23.1%へ上昇した一方、再エネ賦課金による国民負担、適地の減少、未稼働案件、災害・景観・地域合意をめぐる課題も顕在化した。そこで2022年度からは、市場価格に連動する売電収入にプレミアムを上乗せするFIP制度が始まり、発電予測や蓄電池の活用を通じて再エネを電力市場へ統合する方向が強まっている。入札による価格競争、認定失効制度、住民説明の要件化など、費用抑制と事業規律の強化も政策の柱となった。
政策の成否を分ける三つの実装条件 第一は、導入コストと国民負担の抑制である。成熟した電源では入札や市場統合を進めつつ、導入初期の技術には研究開発、実証、量産投資を重点化する必要がある。第二は、発電所と需要地を結ぶネットワーク形成である。再エネ適地は北海道、東北、九州などに偏在するため、地域間連系線や基幹系統への先行投資、接続可能量を拡大する系統運用が欠かせない。第三は、地域便益と事業規律である。安全、防災、景観、自然環境への配慮に加え、税収、雇用、熱利用、地域出資などの便益を事業計画に組み込み、運転終了後の撤去や設備更新まで見通した長期責任を明確にすることが、持続的な案件形成の前提となる。これらは地熱にも共通するが、地下資源の不確実性と開発期間の長さが加わる分、より早い段階から官民と地域が情報を共有する必要がある。
大量導入を支える系統・蓄電池・次世代技術 再エネを4〜5割へ高めるには、発電設備を増やすだけでは足りない。地域間連系線と基幹系統の増強、系統接続ルールの高度化、需給予測、系統用・需要家側蓄電池、デマンドレスポンス、調整力市場を一体で整備する必要がある。同時に、屋根置き太陽光やペロブスカイト太陽電池、洋上風力、水力設備の更新、持続可能なバイオマスなど、電源ごとの適地・コスト・供給網の課題に応じた支援が求められる。政策の重点は「再エネを増やす」段階から、「地域と共生し、電力システム全体の中で安定的かつ低コストに運用する」段階へ移っている。
地熱は変動性再エネを支える安定電源 地熱の比率は今のところ小さいが、設備利用率が高く、昼夜や天候による出力変動が小さい点で太陽光・風力とは異なる価値を持つ。地熱が単独で日本の電力需要を担うわけではないが、国産の脱炭素電源として一定量を確保できれば、燃料輸入への依存を抑えながら再エネ中心の電源構成を安定化できる。第7次エネルギー基本計画が2040年度の地熱比率を1〜2%程度とするのは、この量的拡大だけでなく、電力システム上の質的価値を評価しているためである。
先行から停滞へ――日本の地熱開発がたどった半世紀
日本の地熱開発は、世界的に見ても極めて先進的なスタートを切った。
- 黎明期からサンシャイン計画(1960年代〜1980年代):1966年、日本重化学工業が岩手県で松川地熱発電所を運転開始した。日本初の商用地熱発電所で、運転開始時の出力は9.5MW、その後段階的に増強され、1993年に23.5MWとなった。1970年代の二度にわたるオイルショックを契機に、政府は国家プロジェクト「サンシャイン計画」(1974年)を策定。新エネルギー・産業技術総合開発機構(NEDO)主導の下、大規模な水熱対流系を対象とした探査・開発が推進され、八幡平、大沼、鬼首、八丁原、森、柳津西山など、日本の屋台骨を支えるフラッシュ型地熱発電所が次々と誕生した。
- 開発停滞期(1990年代後半〜2010年代初頭):しかし、1990年代後半に電力自由化の流れが本格化し、安価な化石燃料(LNGや石炭)が台頭すると、風向きは一変する。地熱開発特有の「初期探査の掘削不成功リスク(探査リスク)」と「10年を超えるリードタイム」は、民間の独立採算の枠組みでは過大なリスクとみなされた。八丁原2号機は1990年に運転を開始し、1996年には葛根田2号機、大霧、滝上などが稼働したが、国による大型支援の縮小も重なり、その後は新規の大規模開発が長期にわたり低調となった。ただし、2019年の山葵沢地熱発電所、2024年の安比地熱発電所など、近年は比較的大規模な案件も運転を開始している。
- FIT導入と局所的再燃(2012年〜): 2012年の固定価格買取制度(FIT)導入により、40円/kWh(15MW未満)という手厚い買取価格を背景に、既存温泉井を活用した小規模バイナリー発電を中心に開発が再開された。しかし、これらは小規模分散型にとどまり、日本の基幹系統を支える大規模開発の停滞を根本的に打開するには至らなかった。
こうして、日本の地熱開発は、技術的可能性の不足ではなく、地下資源リスクを引き受ける制度、開発可能地域へのアクセス、地域社会との信頼形成という三つの条件を同時に整えられなかったことで停滞した。次節では、この三つの障壁がどのように相互作用して開発期間と事業リスクを押し上げてきたのかを整理する。
開発を阻む三つの構造要因――資源リスク・立地規制・地域合意
世界屈指のポテンシャルを有しながら、過去数十年にわたり大規模開発が阻まれてきた背景には、日本固有の三つの構造的障壁が存在する。
[日本の地熱開発を縛ってきた三つの構造的要因]
① 探査・掘削コストと支援不足が招く低い事業経済性
地熱開発では、地表調査や物理探査を重ねても、有望な蒸気・熱水を確実に確認できるのは坑井を掘削した後であり、多額の費用を投じても十分な資源を得られない探査リスクを初期段階で負う。加えて、日本では地熱井の掘削案件が限られ、掘削リグや専門人材、資機材の継続的な稼働機会が少ないため、海外の活発な市場と比べて掘削コストが高止まりしやすい。調査開始から運転開始まで10年以上を要することもあり、収益が生じない長期間にわたって資金を先行投入しなければならない。一方、初期調査や掘削を含む開発コストに対する政策支援、ならびに長期の投資回収を支える売電価格面の支援は、こうしたリスクとコストを十分に吸収できる水準とは言い難い。その結果、資源ポテンシャルが高い地点であっても、資本コストを含むプロジェクト全体の経済性は低位にとどまり、新規案件への投資判断を難しくしている。
② 自然公園内の有望地点と立地制約
日本地熱協会の資料などでは、日本の有望な地熱資源量の約80%が、火山地帯に重なる国立公園・国定公園の指定地域内に賦存するとされる。自然公園法における特別保護地区や第1種特別地域では、景観保全や自然環境保護の観点から工作物の設置や地表改変が厳しく制限されてきた。公園外からの傾斜掘削などの技術的アプローチが模索されたものの、許認可手続きや個別地域での運用が開発期間を長期化させる一因となってきた。
③ 温泉地域との信頼形成
地熱井の掘削は温泉法に基づく都道府県知事の許可対象となる。多くの都道府県では、温泉審議会等での審議を踏まえて許可判断が行われるが、審議会の名称、開催頻度、申請・審査の運用は自治体によって異なる。開催が年数回程度に限られる場合や、坑井ごとに段階的な申請が必要となる場合には、手続きが開発期間を長期化させる要因となる。しかし、制度面以上に重要なのが、温泉街を含む地域社会との合意形成である。温泉は地下水資源であると同時に、長い歴史を持つ伝統文化であり、地域経済を支える観光資源でもある。このため、湯量の減少や泉温の低下に対する懸念は、科学的なモニタリング結果や水理的な説明だけでは解消しにくい。開発側には、調査の初期段階から情報を共有し、影響の監視方法、異常時の対応、地域への利益還元を地域とともに設計する姿勢が求められる。
再始動の条件――政策支援と次世代技術の現在地
長らく停滞を余儀なくされてきた日本の地熱開発だが、ここに来て国の政策方針は「抜本的な加速」へと明確に舵を切っている。
① 2040年度1〜2%への政策目標
第7次エネルギー基本計画では、地熱は、太陽光や風力などの変動性再生可能エネルギーを補完する安定電源として位置づけられている。2040年度の電源構成では、地熱の比率として1〜2%程度が示されており、現状の0.3%前後から大幅な拡大が想定される。ただし、設備容量への換算値や必要な開発ペースは、設備利用率や将来の総発電電力量などの前提によって変わる。したがって、この水準を実現するには、既存案件の着実な事業化に加え、新規地点の探査、許認可、地域合意、掘削能力の拡充を並行して進める必要がある。
② 許認可の円滑化と探査リスクの官民分担
経済産業省と環境省が進める地熱開発の加速策では、10年以上を要することもある開発リードタイムの短縮に向け、複数の制度措置が組み合わされている。主な内容は、自然公園内における優良事例を踏まえた許認可手続きの円滑化、公園外からの傾斜掘削の活用、環境影響評価(EIA)の効率化、JOGMECによる探査出資・債務保証などを通じた初期探査リスクの低減である。これらの措置が実際の開発期間をどこまで短縮できるかは、個別地点の自然条件、調査結果、地域合意、行政手続きの運用に左右される。
③ 次世代地熱を商用化へつなぐ国家プロジェクト
従来の水熱対流系に依存した開発の限界を打破するため、経済産業省主導で「次世代型地熱官民協議会」が設立された。さらに、NEDOのグリーンイノベーション(GI)基金を活用した「次世代型地熱発電技術の開発」では、予算上限1,102億円の枠組みのもと、以下の革新技術の社会実装が国家プロジェクトとして推進されている。
- 超臨界地熱発電:地下約3〜6km、温度約400〜600℃の高温領域に存在すると想定される超臨界状態の流体を利用し、従来型を上回る高出力化を目指す技術開発。資源の存在・性状、掘削・耐食材料、長期安定運転などの検証が必要であり、現時点の出力値は商用実績ではなく技術的な期待値として扱う必要がある。
- EGS(強化型地熱システム)/AGS(クローズドループ):EGSは、地下の高温岩体に人工的な貯留層や流路を形成し、注入井と生産井の間で流体を循環させて熱を回収する。これに対し、クローズドループ方式は、地下に設置した密閉管内で熱媒体を循環させ、周囲の岩盤から熱を受け取る。両者は従来型地熱が必要とする自然の熱水貯留層への依存を小さくできる可能性があるが、地下流体との接触や水理的影響の考え方は同一ではない。温泉帯との干渉を抑え得る技術として期待される一方、商用化には掘削費、熱回収効率、長期運転実績などの検証が必要となる。
地熱拡大の戦略的価値――安定供給と産業基盤
地熱の拡大は、再エネ比率を押し上げるだけでなく、燃料輸入に依存しない安定電源の確保と、掘削・素材・発電設備・地下評価を含む国内産業基盤の維持という二つの政策課題に関わる。
- 輸入化石燃料への依存低減(エネルギー安全保障):日本は化石燃料の大半を海外に依存しており、国際情勢の緊迫や円安は、燃料輸入額と電気料金を押し上げる要因となる。地熱発電は運転時に燃料の輸入を必要とせず、国内の地下熱資源を継続的に利用できる。このため、一定量の地熱電源を確保することは、燃料価格や為替変動への電力供給の脆弱性を抑え、地域内で生み出されるエネルギーの比率を高める手段となる。
- 地熱関連産業の競争力強化(産業育成):三菱重工業、東芝エネルギーシステムズ、富士電機の3社は、世界の地熱蒸気タービン市場で高い累計シェアを有する。また、超高温・高耐食の特殊ケーシング鋼管では、日本製鉄やJFEスチールなどが技術力を蓄積してきた。国内市場の再活性化は、重工、素材、掘削、貯留層評価、保守運用にまたがるサプライチェーンへ実証機会を提供し、次世代地熱技術を海外展開する基盤となり得る。ただし、国内案件の増加が輸出競争力に直結するためには、コスト低減、長期運転データの蓄積、人材と掘削設備の確保が不可欠である。
地熱は、日本列島が有する数少ない大規模な国産エネルギー資源である。ただし、その潜在力は、規制緩和や技術革新だけで自動的に顕在化するものではない。地下資源リスクを官民で分担する制度、自然環境と両立する開発ルール、温泉地域が計画段階から参加できる合意形成の仕組みを一体で整える必要がある。さらに、EGSやクローズドループ、超臨界地熱などの次世代技術を実証から商用化へ移せるかが、今後の導入速度を左右する。地熱をエネルギー安全保障と産業政策の双方に位置づけ、長期的な開発基盤を築けるかどうかが、日本の「眠れる資源」を実用的な電源へ変える鍵となる。
参考文献
- 資源エネルギー庁「令和6年度(2024年度)エネルギー需給実績(確報)を取りまとめました」2026年4月14日(閲覧日:2026年10月5日)。
- 資源エネルギー庁「エネルギー基本計画について(第7次エネルギー基本計画、2040年度におけるエネルギー需給の見通し)」2025年2月(閲覧日:2026年10月5日)。
- 資源エネルギー庁「再生可能エネルギー FIT・FIP制度ガイドブック 2026年度版」2026年(閲覧日:2026年10月5日)。
- 資源エネルギー庁「次世代型地熱の推進に向けて」次世代型地熱官民協議会資料、2025年4月14日(閲覧日:2026年10月5日)。
- 独立行政法人エネルギー・金属鉱物資源機構(JOGMEC)「世界に誇る地熱ポテンシャルを最大限に活用するために。―『カーボンリサイクルCO2地熱発電技術』プロジェクト―」2022年2月28日(閲覧日:2026年10月5日)。
- 独立行政法人エネルギー・金属鉱物資源機構(JOGMEC)「世界の地熱開発動向」2025年1月27日(閲覧日:2026年10月5日)。
- 環境省「国立・国定公園内における地熱開発の取扱いについて」環自国発第2109301号、2021年9月30日(閲覧日:2026年10月5日)。
- 国立研究開発法人新エネルギー・産業技術総合開発機構(NEDO)「次世代型地熱技術の開発」グリーンイノベーション基金事業(閲覧日:2026年10月5日)。
無料会員登録
登録すると、できること
記事はすべて無料でお読みいただけます。
レポートのダウンロードには、無料会員登録が必要です。
- 創刊号レポート『次世代地熱の現在地』をダウンロードできます
(創刊記事12本を1冊に。印刷して社内の共有や説明にも) - 今後無料公開するレポートも、すべてダウンロードできます。
- ニュースレターの受信をご希望いただけます
(ニュースレターの開始時期・頻度は今後決定します)。
ご登録は、メールアドレス・お名前・会社名/機関名・国/地域とパスワードのご入力、確認メールの受け取りで完了します。

ジオヴァンガード・エナジー株式会社が運営する、地熱エネルギー専門の日英バイリンガル・メディアです。日本の情報は日本語に閉じ、海外の情報は日本に届かない。その間をつなぐことを目的としています。