資金調達・投資環境
高エネルギー価格と脱ロシアが押し上げる欧州地熱市場
SHARE


「地下の熱」を電力・地域暖房・産業競争力へつなぐ新局面
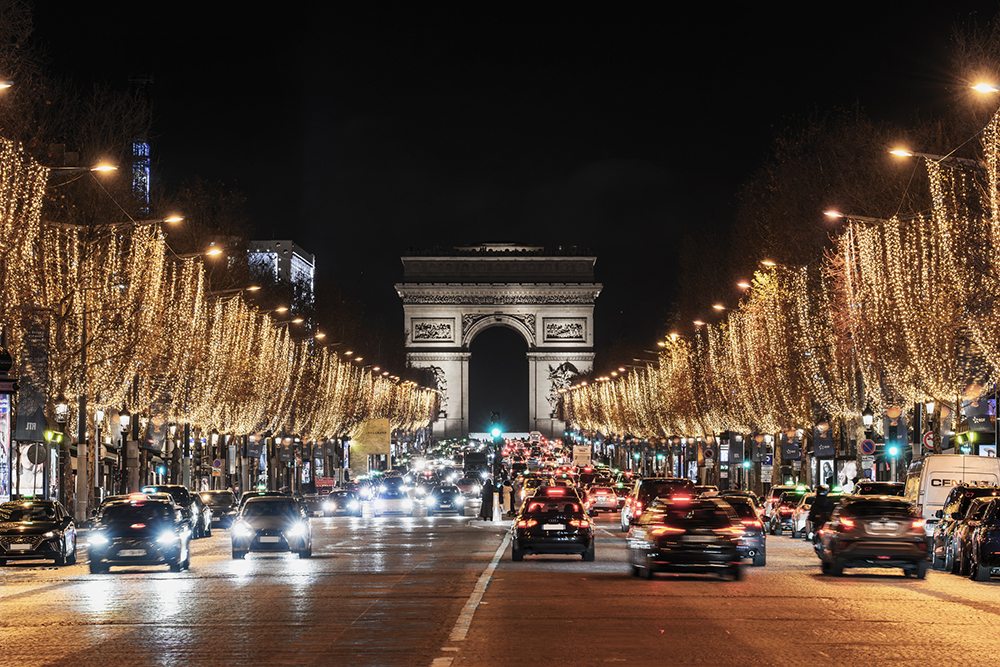
欧州の地熱市場を動かしているのは、脱炭素だけではない。ロシアのウクライナ侵攻後、欧州連合(EU)はパイプラインガス中心のエネルギー調達構造を、LNGと供給先分散へ急転換した。危機時の供給途絶リスクは下がったが、欧州のガス価格は世界のLNG需給、海上輸送、地政学に左右されやすくなっている。ガス火力が限界電源となる時間帯には、その変動が電力価格へ波及する。
電力卸売価格は2022年のピークから低下したものの、危機前の水準には戻っていない。欧州委員会の「Energy prices and costs in Europe」が用いる広義のEUエネルギー輸入額は、2022年の6,040億ユーロから2024年に4,270億ユーロへ縮小した。一方、Eurostatが石油・天然ガス・固体燃料の域外貿易に限定して集計した2024年の輸入額は3,759億ユーロである。対象品目と集計方法が異なるため、両者は直接比較できないが、いずれの統計でも、輸入エネルギーへの支払いがなお大きな域外流出である点は共通する。産業用ガス・電力価格は主要競争国の数倍に達する場合があり、エネルギー集約産業の競争力を圧迫する。そこで地熱は、域内資源、燃料費ゼロ、天候非依存、電力と熱の同時供給という性格から、価格安定策と安全保障策の双方として再評価されている。
目次
電源は低炭素化、エネルギー全体はなお化石燃料中心
欧州のエネルギーミックスを読む際には、「一次エネルギー・最終消費」と「電力」を分ける必要がある。EU全体の利用可能エネルギーでは、石油、天然ガス、石炭を合わせた化石燃料がなお約3分の2を占める。一方、電力部門では転換が先行し、2025年の発電量は再生可能エネルギー47.2%、原子力23.2%、化石燃料29.6%となった。再エネと原子力を合わせた低炭素電源は約7割に達している。
電源別では、風力と太陽光が2025年にEU発電量の30%を占め、初めて化石燃料全体の29%を上回った。原子力は23%、ガス火力は約17%、石炭火力は9.2%である。再エネ内部では風力が最大で、水力、太陽光が続く。欧州委員会の電力市場報告によれば、太陽光発電量は2025年に275TWhへ達し、前年比18%増となった。
ただし、電力の低炭素化がエネルギーシステム全体の転換を意味するわけではない。輸送、暖房、産業炉では石油・ガスの利用が残る。2025年の再エネ比率は総最終エネルギー消費で26.2%、電力消費で49.9%、暖冷房で27.3%だった。つまり次の政策課題は、低炭素化した電力を交通、建物、産業へ広げる電化と、電化が難しい高温熱を地熱、バイオエネルギー、水素などで置き換えることである。
ロシア依存を減らしても残る価格リスク
EUのロシア産ガス依存は大幅に低下した。欧州委員会の集計では、ロシア産ガスは2021年にEU輸入の45%を占めたが、2025年には約12~13%へ低下した。2025年の輸入はノルウェー89bcm、米国76bcmがそれぞれ約3分の1を担い、LNGは輸入全体の45%へ上昇した。EUはロシア産パイプラインガスとLNGの輸入を2027年11月までに終える方針である。
しかし「脱ロシア」は「安いエネルギー」の同義語ではない。LNG化は供給先を増やす一方、欧州をアジアとのスポット調達競争や輸送制約へさらす。2025年のEU平均卸売ガス価格は36ユーロ/MWhで、前年より5%高かった。ガス火力の発電比率は低下しても、需給が締まる時間帯に価格を決めるため、ガス価格の変動は電力市場に残る。欧州企業に必要なのは、輸入燃料を別の輸入燃料へ置き換えるだけでなく、域内の固定費型エネルギーを増やすことである。
地熱再評価の主戦場は「熱」
欧州地熱の特徴は、発電だけでなく熱市場が大きいことだ。2025年末時点で欧州には地熱発電所150カ所、合計3.5GW超が稼働し、このうちEU域内は1.02GWにとどまる。一方、地熱地域冷暖房は434システム、6GWth超が稼働し、開発中案件は500件超、追加容量は約6GWthに及ぶ。EUの地中熱ヒートポンプ累計も250万台を超えた。
背景には、欧州の最終エネルギー需要で暖房・給湯・産業熱が大きな比重を占め、天然ガス代替の効果が直接表れることがある。地熱熱は、発電を経由せず地域熱供給網や温室、食品加工、製造工程へ供給できる。電力網の冬季ピークも抑えられる。したがって欧州では、米国のようなデータセンター向け安定電源に加え、自治体の地域熱供給と産業熱が案件形成の中心になる。
EU政策は技術中立から地熱の実装支援へ
政策の土台はREPowerEUである。省エネ、供給先分散、クリーンエネルギー増産によってロシア産化石燃料から離脱する。その上に、改正再生可能エネルギー指令の暖冷房部門目標、改正エネルギー効率指令の地域熱計画、電力市場改革、Affordable Energy Action Planが重なる。Net-Zero Industry Actでは、ヒートポンプと地熱が戦略的ネットゼロ技術に位置づけられ、製造投資、迅速な許認可、技能形成の対象となった。
2026年には地熱の位置づけが一段明確になった。欧州委員会が2026年4月22日に公表した政策文書「AccelerateEU―Energy Union: Affordable and Secure Energy through Accelerated Action」(COM(2026)370)は、域内クリーンエネルギーと電化を加速する包括的な政策コミュニケーションであり、天然ガス代替に向けた地熱の迅速な導入にも言及した。さらに欧州委員会は、地質データ、許認可、資金調達、リスク低減、事業モデルの優良事例を整理した。政策の焦点は補助率の引き上げだけではない。地下データの公開、試掘保険、自治体の熱需要集約、長期オフテイク、許認可の一元化を組み合わせ、資源確認前のリスクを投資可能な形へ変えることにある。
REPowerEUの再エネ目標に地熱は算入される。ただし、地熱専用の導入枠が設定されているわけではない。REPowerEUを受けて改正された再生可能エネルギー指令は、2030年にEUの総最終エネルギー消費に占める再エネを最低42.5%、努力目標45%とする技術中立型の枠組みである。地熱発電、地熱の直接熱利用、地中熱ヒートポンプが供給する再生可能熱は、所定の統計ルールに従ってこの比率へ加算される。
一方、REPowerEU発足時の即効策は太陽光、風力、ヒートポンプ、バイオメタン、水素が中心で、深部地熱への個別目標はなかった。地熱の政策的位置づけは、改正指令の暖冷房目標、地域熱計画、Net-Zero Industry Act、2026年のAccelerateEUと電化行動計画によって補強された。したがって、地熱は全体の再エネ目標には含まれるものの、当初から個別の数量目標が割り当てられていたわけではない。
再エネ拡大と産業電化――三つの政策課題を束ねる
EUは再エネ導入に明確に前向きである。2024年には約77GW、2025年にも約70GWの再エネ設備が追加された。2025年の増設は太陽光56GW、風力13GWが中心で、太陽光発電量は前年比18%増の275TWhに達した。導入ペースは高いが、2030年の総最終エネルギー消費に占める再エネ比率42.5%という法的拘束力のある目標、さらに45%の努力目標に対し、2025年実績は26.2%である。電力だけでなく暖冷房、運輸、産業へ展開を広げる必要がある。
再エネ拡大には三つの目的が重なる。第一は、2030年に温室効果ガス純排出を1990年比で少なくとも55%削減する脱炭素である。第二は、輸入化石燃料と地政学的圧力への脆弱性を下げるエネルギー安全保障である。第三は、風車、ヒートポンプ、地熱設備、蓄電池、電解槽、送電機器を域内で製造し、投資・雇用・輸出を生む産業育成である。Net-Zero Industry Actは、2030年に戦略的ネットゼロ技術の域内製造能力を年間導入需要の少なくとも40%へ近づけることを目指す。
この三つを結ぶのが産業の電化である。EUは、電炉、電気ボイラー、ヒートポンプ、電気自動車、データセンター、低炭素水素を、域内のクリーン電力で動かす「エレクトロ・コンチネント」を志向している。欧州委員会は、最終エネルギー消費に占める電力比率を現在の約23%から2040年に約50%へ倍増させる必要があるとする。再エネは脱炭素電源であると同時に、ガス輸入を減らし、電力価格の予見可能性を高め、欧州製造業の投資環境を支える基盤となる。
送電網が再エネ拡大の「失われた環」になる
再エネの設備形成が進むほど、送配電網が制約になる。欧州の系統は総延長1,100万kmを超えるが、配電網の約40%は建設から40年以上が経過している。洋上風力、内陸の風力・太陽光、屋根置き太陽光を需要地へ結ぶには、国境間連系線だけでなく、国内の送電幹線と配電網を同時に増強しなければならない。
欧州委員会は2030年までに国境間送電能力を大幅に増やし、今後10年間の電力網投資として5,840億ユーロが必要と試算する。ところが、許認可、費用負担、変圧器・ケーブルの供給、人材不足、地域合意が工期を長期化させる。2026年半ばには少なくとも16カ国で接続待ちが発生し、成熟した再エネ案件約120GWが2030年までに適時接続できないリスクが示された。
問題は発電設備の不足から、場所と時間のミスマッチへ移っている。太陽光が集中する昼間には価格が下落し、ときに出力抑制が生じる一方、夕方や無風時にはガス火力が価格を押し上げる。対策は、先行的な系統投資、接続申請の成熟度審査、蓄電池、需要応答、越境融通、柔軟な接続契約である。地熱も送電網から独立するわけではないが、需要地近傍で安定電力や熱を供給すれば、混雑時間の負荷と遠距離送電投資を抑えられる。
積極国は用途によって異なる
| 国・地域 | 市場の特徴 | 成長ドライバー |
|---|---|---|
| トルコ | 欧州最大級の発電市場。2025年も新設3基 | 高温資源、民間開発、発電収入 |
| イタリア | EU最大の地熱発電国で長期運転実績 | トスカーナの高温資源、既存インフラ |
| アイスランド | 発電と地域暖房を一体利用 | 高温火山資源、産業熱、系統安定 |
| フランス | パリ盆地を中心とする地域暖房の成熟市場 | 自治体熱網、試掘リスク支援、長期契約 |
| ドイツ | 南部の深部地熱、全国の熱転換、次世代実証 | ガス暖房代替、自治体熱計画、産業基盤 |
| オランダ | 温室農業向け熱利用から都市・産業へ拡大 | 高密度熱需要、ガス代替、掘削知見 |
| 中東欧 | 堆積盆地の熱利用と発電を拡大 | 石炭・ガス代替、EU資金、地域熱網 |
単純な導入量比較では、EU外を含む欧州発電はトルコ、アイスランド、イタリアが中心である。EU域内の発電容量は約1GWにすぎず、風力・太陽光との規模差は大きい。ところが熱市場ではフランス、ドイツ、オランダ、ポーランドなどへ裾野が広がる。今後の勝者は、資源温度が最も高い国だけではなく、需要密度、熱導管、リスク保険、許認可、自治体の調達能力を一体化した国になる。
次世代型地熱が変える資源地図
次世代型は大きく三系統に分かれる。EGSは低透水性岩盤に流路を形成して水を循環させる。クローズドループは坑井内に作動流体を封じ、岩盤から伝導で熱を回収する。超高温・超臨界地熱は、より深部・高温域で坑井当たり出力を高める。欧州ではHorizon Europeなどが掘削、耐熱材料、地下計測、CO₂作動流体、誘発地震管理を支援してきた。
市場拡大の意義は立地制約の緩和にある。Emberの試算では、現時点でも100ユーロ/MWh未満で開発可能なEUのEGSポテンシャルは約43GW、年間約301TWhに達し、特にハンガリー、ポーランド、ドイツ、フランスが大きい。ただしこれは資源・コストモデル上の潜在量であり、実際の導入には掘削能力、系統・熱需要、住民合意、資本コストを織り込む必要がある。
ゲーレッツリートはなぜドイツだったのか
カナダのEavor Technologiesがバイエルン州ゲーレッツリートで進めるEavor-Loopは、深度約4,500mの岩盤に多枝水平坑井を形成し、閉じた配管内で流体を循環させる商用規模のクローズドループである。完成時の計画値は電力約8.2MW、熱約64MW、年間約4.4万トンのCO₂相当削減。Eavorは2025年12月4日、最初のループからドイツの電力網への送電を開始し、「部分商業運転」が始まったと発表した。これは全体完成や定格出力到達を意味せず、地域熱供給と残るループの建設・性能確認を伴う段階的な立ち上げである。
ドイツが誘致先となった理由は四つある。第一に、ロシア産ガス依存からの脱却で、暖房用ガスを置き換える政治的価値が大きい。第二に、自治体熱計画と地域熱網があり、電力より高効率な熱販売を収益の柱にできる。第三に、従来型の試掘が成功しなかった場所でも、熱い岩盤を利用する閉鎖系なら資源リスクを再定義できる。第四に、EUイノベーション基金の9,160万ユーロ、欧州投資銀行の約4,500万ユーロ融資など、初号機の技術・建設リスクを公的金融が引き受けたことである。
成功宣言を急ぐべきではない。最初のループからの系統送電は公式に確認できる一方、現時点で公表されているのは部分商業運転であり、完成時の8.2MW・64MWを達成したとの意味ではない。開発過程では掘削の遅延や枝坑の形成・循環に関する技術課題が生じ、Eavor自身もサイドトラックや枝坑間の流体連通への対応を学習事項として挙げている。ゲーレッツリートの評価軸は、残る設備で掘削日数、坑井接続、循環性能、長期熱出力、設備利用率、総工費がどこまで改善するかである。
今後の市場見通し――発電より先に熱が量産段階へ
国別にみれば、移行速度と電源構成は一様ではない。フランスは原子力を基盤に低炭素電力を確保し、ドイツは原子力退出後の風力・太陽光、ガス、越境取引を組み合わせる。北欧は水力、風力、原子力、バイオマスが強く、イベリア半島は太陽光・風力の急増と域内連系の弱さが併存する。中東欧では石炭依存の縮小と価格・雇用への配慮を同時に進める必要がある。この違いが、EU共通目標の下でも各国の地熱支援策と用途を分ける。
また、電化が産業競争力を高めるには、電力価格が安定し、長期契約を結べることが前提となる。再エネ比率が高まっても、系統混雑とガス限界価格が残れば、需要家は低価格の恩恵を十分に受けられない。地熱の連続出力、蓄電池、需要応答、原子力、水力を組み合わせ、変動電源を補完する「クリーンな柔軟性」を増やすことが、設備量だけでなく実効的な脱炭素を左右する。
短中期の成長中心は、地域暖房、工業熱、温室農業、地中熱ヒートポンプになる。既存熱網と確実な需要家があれば、低温資源でも案件化でき、ガス価格ヘッジの価値を契約へ織り込みやすい。発電はイタリア、トルコ、アイスランドの既存資源に加え、ドイツや中東欧のバイナリー発電、EGS、クローズドループが徐々に加わる。
普及を左右するのは、試掘失敗を誰が負担するか、掘削リグと人材を連続稼働させられるか、熱の長期買い手を確保できるかである。地熱は燃料費が小さい半面、初期投資と資本コストへの感応度が高い。EUの政策が地質データ、保険、許認可、オフテイク、公共調達を一つの案件形成制度へ統合できれば、500件を超える熱供給パイプラインが量産学習を起こす。統合できなければ、有望な実証が単発で終わる。
日本市場への示唆と企業の参入余地
第一の示唆は、地熱を「発電所」ではなく、電力・熱・鉱物・地域インフラを束ねた事業として設計することである。日本も燃料輸入価格の影響を受け、地熱資源が国立公園や温泉地と重なる。クローズドループは温泉帯水層との接触を避けやすく、都市・工業地帯に近い高温岩盤を選べる可能性がある。ただし、地質条件、長期熱出力、経済性は地点ごとの検証が不可欠である。
第二は、公的支援を設備補助からリスク管理へ移すことだ。広域地質データ、試掘保険、段階融資、自治体の熱需要集約、長期契約、掘削データ共有を一体化すれば、民間資本が入りやすい。欧州の地域熱供給は、温泉事業者との利益共有、農業・食品加工への熱販売、災害時の分散型熱源など、日本の地域振興にも応用できる。
日本企業の参入余地は大きい。ゲーレッツリートには中部電力と鹿島建設が関与しており、欧州の初号機で得られる掘削・運転データを日本の技術評価へ接続ことが期待される。
日本企業の参入戦略としては、単独で資源リスクを取るより、欧州の開発会社・自治体・掘削会社と組み、機器供給から運転データへアクセスし、共同実証、ライセンス、EPC、保守へ段階的に広げる方が現実的である。特に日本企業は、高信頼機器、品質管理、長期保守、低温熱回収、耐食材料で差別化しやすい。一方、閉鎖系の優位性を無条件に前提とせず、坑井1本当たりの熱出力と掘削費、補助金控除後の採算、熱需要家の信用力を案件ごとに精査する必要がある。
結論――欧州地熱は「熱の安全保障産業」へ
欧州の地熱再評価は、再エネ比率を増やすだけの話ではない。高止まりするエネルギー価格、LNG市場への新たな依存、産業競争力の低下、暖房脱炭素、系統制約を同時に解くため、地下の熱を地域で長期利用する産業政策である。短期には熱市場が先行し、次世代発電は実証から量産可能性を見極める段階にある。
ゲーレッツリートは、その分岐点を象徴する。発電開始は技術成立の重要な一歩だが、商用化の証明は残るループのコストと性能にかかる。欧州が失敗リスクを吸収し、学習を次の案件へ移す制度を整えれば、地熱はニッチ電源から、ガス輸入を恒久的に減らす熱・電力インフラへ成長する。日本企業にとっては、完成した市場へ製品を売るのではなく、その標準化とサプライチェーン形成に早期参加する局面である。
参考文献
- European Commission, “Energy prices and costs in Europe,” 2025.
- European Commission, “Market analysis,” EU gas and electricity market reports, 2026.
- European Commission, “REPowerEU,” 2026.
- European Commission, “Geothermal energy,” 2026.
- European Commission, “Net-Zero Industry Act.”
- European Geothermal Energy Council, “EGEC Geothermal Market Report 2025,” 2026年7月16日。
- Ember, “Hot stuff: geothermal energy in Europe,” 2026年2月9日。
- Eavor Deutschland, “Project Geretsried,” 2026.
- Eavor Technologies, “Technical Update from Geretsried: What we built, what we learned, and what comes next,” 2026年5月21日。
- Eurostat, “Renewable energy and natural gas supply up in 2025,” 2026年6月29日。
- Eurostat, “Renewable energy statistics,” 2026.
- European Commission, “10th report on the state of the Energy Union,” 2025年11月6日。
- European Commission, “European grids”および“EU Action Plan for Grids.”
- Ember, “European Electricity Review 2026,” 2026年1月22日。
- European Commission, “AccelerateEU―Energy Union: Affordable and Secure Energy through Accelerated Action,” COM(2026)370, 2026年4月22日。
- Eurostat, “Imports of energy products to the EU down in 2024,” 2025年3月21日。
- Eavor Technologies, “Eavor Technologies Achieves First Electricity Production at Geretsried Site,” 2025年12月4日。
無料会員登録
登録すると、できること
記事はすべて無料でお読みいただけます。
レポートのダウンロードには、無料会員登録が必要です。
- 創刊号レポート『次世代地熱の現在地』をダウンロードできます
(創刊記事12本を1冊に。印刷して社内の共有や説明にも) - 今後無料公開するレポートも、すべてダウンロードできます。
- ニュースレターの受信をご希望いただけます
(ニュースレターの開始時期・頻度は今後決定します)。
ご登録は、メールアドレス・お名前・会社名/機関名・国/地域とパスワードのご入力、確認メールの受け取りで完了します。

ジオヴァンガード・エナジー株式会社が運営する、地熱エネルギー専門の日英バイリンガル・メディアです。日本の情報は日本語に閉じ、海外の情報は日本に届かない。その間をつなぐことを目的としています。